تاریخچه قانون مالیات های مستقیم
قانون مالیات های مستقیم در ایران در سال ۱۳۴۵ مطرح و به تصویب رسید و از آن زمان ایران دارای نظام مالیاتی شد. طی آن قانون که با الهامگیری از سیستم مالیاتی کشورهای غربی تنظیم شده بود، اشخاص حقیقی و حقوقی باید مالیاتهایی مانند مالیات بر درآمد و مالیات بر املاک را پرداخت میکردند. اما پس از تغییرات و انقلاب سال ۵۷ این قوانین دستخوش تغییر شده و اسلامیتر شدند و بسیاری از مادههای قانون مالیات های مستقیم اصلاح و حتی مواردی مانند مالیات حق ارث به آنها افزوده شد.
اما این تغییرات به همین جا ختم نشد و در طول این سالیان تغییراتی در ساختار قانون مالیات های مستقیم بهوجود آمد که حتی از برخی از آنها به عنوان انقلابهای مالیاتی یاد میشود. برای مثال زمانی که در سال ۱۳۸۰ قانون رأی به تأسیس مجزای سازمان امور مالیاتی را داد، یک تحول بزرگ در زمینهٔ مالیاتی در ایران حاصل شد؛ چون که پس از آن یک سازمان کاملاً مجزا و جداگانه قرار بود بر روند اجرای قانون مالیات های مستقیم نظارت کنند.
همچنین به دنبال آن در همان سال معافیتهای پیچیده حذف و نرخ مقطوع ۲۵% برای اشخاص حقوقی مطرح شد و این شد اولین انقلاب مالیاتی طی سالهای اخیر. ۷ سال پس از آن بالاخره قرار بود قانون ارزش افزوده پس از بیشتر از یک دهه بعد تصویب در مجلس، به مرحله اجرا در بیاید.
به همین جهت استفاده از خدمات حرفهای حسابداری به دنبال اجرای قانون مالیات بر ارزش افزوده رواج پیدا کرد و در نهایت میخواهیم به انقلاب مالیاتی بعدی برسیم؛ زمانی که در سال ۱۳۹۴ قانون مالیات های مالیاتی اصلاح شد و به یکی از بزرگترین انقلابهای مالیاتی میرسیم. طی این اتفاق منابع اطلاعاتی سازمان امور مالیاتی به طور قابل ملاحظهای افزایش یافت و همچنین مالیاتها افزایش پیدا کردند و به نرخهای محاسبه مالیات افزوده شد. همچنین شرایط معافیت و تکالیف گروههای مختلف طی این اتفاق تغییرات چشمگیری داشتند.
قانون مالیات های مستقیم (معروف به قانون م.م) در ۲۷۱ ماده بهطور دقیق مشخص میکند که چه افرادی مشمول پرداخت مالیات مستقیم هستند؛ این مالیاتها تحت چه شرایطی باید پرداخت شوند و معافیتهای آن شامل چه مواردی است.
در این مقاله، برای شفافسازی این موضوع، ابتدا مفهوم مالیات مستقیم و تفاوت کلیدی آن با مالیات غیرمستقیم را روشن میکنیم. سپس انواع مالیات (مانند مالیات بر درآمد و دارایی) را بررسی کرده و در ادامه، خلاصهای کاربردی از پنج باب اصلی این قانون و مشاغل مشمول آن را ارائه میدهیم.
بخش های قانون مالیات های مستقیم
قانون مالیات های مستقیم در واقع به ۵ باب تقسیم شده است که هر کدام از این بابها مربوط به یک موضوع خاص میشوند.
- در باب اول قانون مالیات های مستقیم، ۲ ماده اول قرار گرفته است که طی آن اشخاص مشمول و غیر مشمول را مشخص کرده است.
- در باب دوم قانون مالیات های مستقیم در مورد مالیات دارایی صحبت شده که خود آن به ۵ فصل تقسیم شده است. البته فصلهای ۱، ۲ و ۳ در این فصل در اصلاحات سال ۸۰ حذف شدند.
فصلهای حذف شده شامل موارد زیر بودهاند:
فصل اول آن مالیات سالانه املاک بود که از ماده ۳ تا ۹ را شامل میشده است.
در فصل دوم آن که شامل مادههای ۱۰ و ۱۱ است، در مورد مالیات مستغلات مسکونی خالی و فصل سوم که از ماده ۱۲ تا ۱۶ قانون مالیات های مستقیم را در برمیگرفته، در مورد مالیات بر اراضی صحبت شده بود و در دو فصل باقیمانده این باب یعنی فصل های چهارم از ماده ۱۷ الی ۴۳ و پنجم که از ماده ۴۴ الی ۵۱ است، در مورد مالیات بر ارث و مالیاتهای حق تمبر صحبت شده است.
باب سوم قانون مالیات های مستقیم یکی از مهمترین قسمتهای این کتاب قانون است. در این باب انواع درآمدها تفکیک شدهاند که در هر کدام نحوه محاسبه هریک از این موارد مشخص و ذکر شدهاند. مباحث این باب و مادههای هر کدام از فصلهای مرتبط با آن به شرح زیر است.
فصل اول آن مالیات بر درآمد املاک از ماده ۵۲ الی ۸۰ و پس از آن فصل دوم با موضوع مالیات بر درآمد کشاورزی است که در ماده ۸۱ قانون مالیات های مستقیم تعریف شده است. در فصل سوم، مالیات بر درآمد حقوق در مادههای ۸۲ الی ۹۲ ذکر شده است.
موضوع فصل چهارم باب سوم قانون مالیات های مستقیم از ماده ۹۳ الی ۱۰۴ در مورد مالیات بر درآمد مشاغل یا همان اشخاص حقیقی صحبت کرده است. در فصل پنجم مالیات بر درآمد اشخاص حقوقی آورده شده است که از ماده ۱۰۵ الی ۱۱۸ را دربر میگیرد.
فصل ششم آن از مادههای ۱۱۹ تا ۱۲۸ راجع به مالیات بر درآمد اتفاقی و نحوه برخورد با آن صحبت کرده است و در نهایت فصل هفتم از باب سوم قانون مالیات های مستقیم به موضوع مالیات بر جمع درآمد ناشی از منابع مختلف تعلق میگیرد که شامل ماده ۱۲۹ الی ۱۳۱ است.
مالیات های مستقیم چه هستند؟ مالیاتی که هر ماه از حساب شما کسر میشود
مالیات مستقیم با عنوانهای مختلفی همچون مالیات عملکرد یا مالیات بر درآمد نیز شناخته میشود. مالیات مستقیم نوعی مالیات است که بر اساس دارایی یک شخص تعیین میشود و بهطور مستقیم از دارایی و درآمد افراد گرفته میشود. مالیات های مستقیم، بدون واسطه برای سازمانها، مؤسسات و افراد تعیین میشوند و توسط اداره امور مالیاتی دریافت میشوند. برای مثال اگر شما کارمند یک شرکت دولتی باشید، این مالیات از حقوق ماهیانه شما کسر خواهد شد. برای اطلاع از مالیات حقوق در سال جاری، میتوانید به صفحه مالیات حقوق مراجعه کنید.
مالیات مستقیم از اقشار ضعیف و کمدرآمد دریافت نمیشود تا این مسئله قدمی در مسیر تأمین عدالت اجتماعی باشد.
تاریخ و چگونگی تدوین قانون مالیات های مستقیم + متن کامل 1405
اولین تلاش جدی در زمینه تدوین قانونهای مالیاتی در قانون اساسی مربوط به دوران مشروطه است. اولین قوانین جدی در این زمینه در سال 1345 به تصویب رسیدند. قانون فعلی «مالیاتهای مستقیم» در اسفندماه سال ۱۳۶۶ تصویب شده و از آن زمان تا امروز، بارها با افزودن الحاقیات یا حذف برخی مواد، تغییر کرده است. آخرین تغییرات این قانون در تیرماه 1405 اعمال شده است. برای مطالعه جدیدترین نسخه، متن کامل قانون مالیات های مستقیم 1405 را دانلود کنید.
مالیات مستقیم
تفاوت مالیات مستقیم و مالیات غیر مستقیم چیست؟
تفاوت اصلی این دو نوع مالیات در شخص پرداختکننده و قابلیت انتقال بار مالیاتی است.
مالیات مستقیم: شخصی که مالیات به او تعلق گرفته مسئول پرداخت آن است و نمیتواند بار آن را به دیگری منتقل کند. دولت دقیقاً میداند که از چه کسی و بابت چه چیزی مالیات دریافت میکند.
مالیات غیرمستقیم: این مالیات که آن را با عناوین مالیات بر ارزش افزوده (مالیات بر مصرف) نیز میشناسند، بر قیمت کالاها و خدمات اعمال میشود، نه بر شخص خاص. پرداختکننده این مالیات (مانند تولیدکننده یا فروشنده)، بار مالی آن را به مصرفکننده نهایی منتقل میکند. به همین دلیل، مردم اغلب متوجه پرداخت آن نمیشوند، زیرا مبلغ آن در قیمت نهایی کالا لحاظ شده است.
ویژگی مالیات مستقیم مالیات غیرمستقیم
مسئولیت پرداخت غیرقابل انتقال؛ بر عهده خود شخص است. قابل انتقال؛ از تولیدکننده به مصرفکننده منتقل میشود.
مبنای تعلق درآمد و دارایی (حقوق، سود، ارث و…) قیمت کالا و خدمات
عدالت مالیاتی با افزایش درآمد، نرخ مالیات بیشتر میشود برای همه یکسان است و فشار بیشتری بر اقشار کمدرآمد دارد
آگاهی از پرداخت پرداختکننده کاملاً آگاه است اغلب پنهان و نامشهود است
انواع مالیات مستقیم کدامند؟
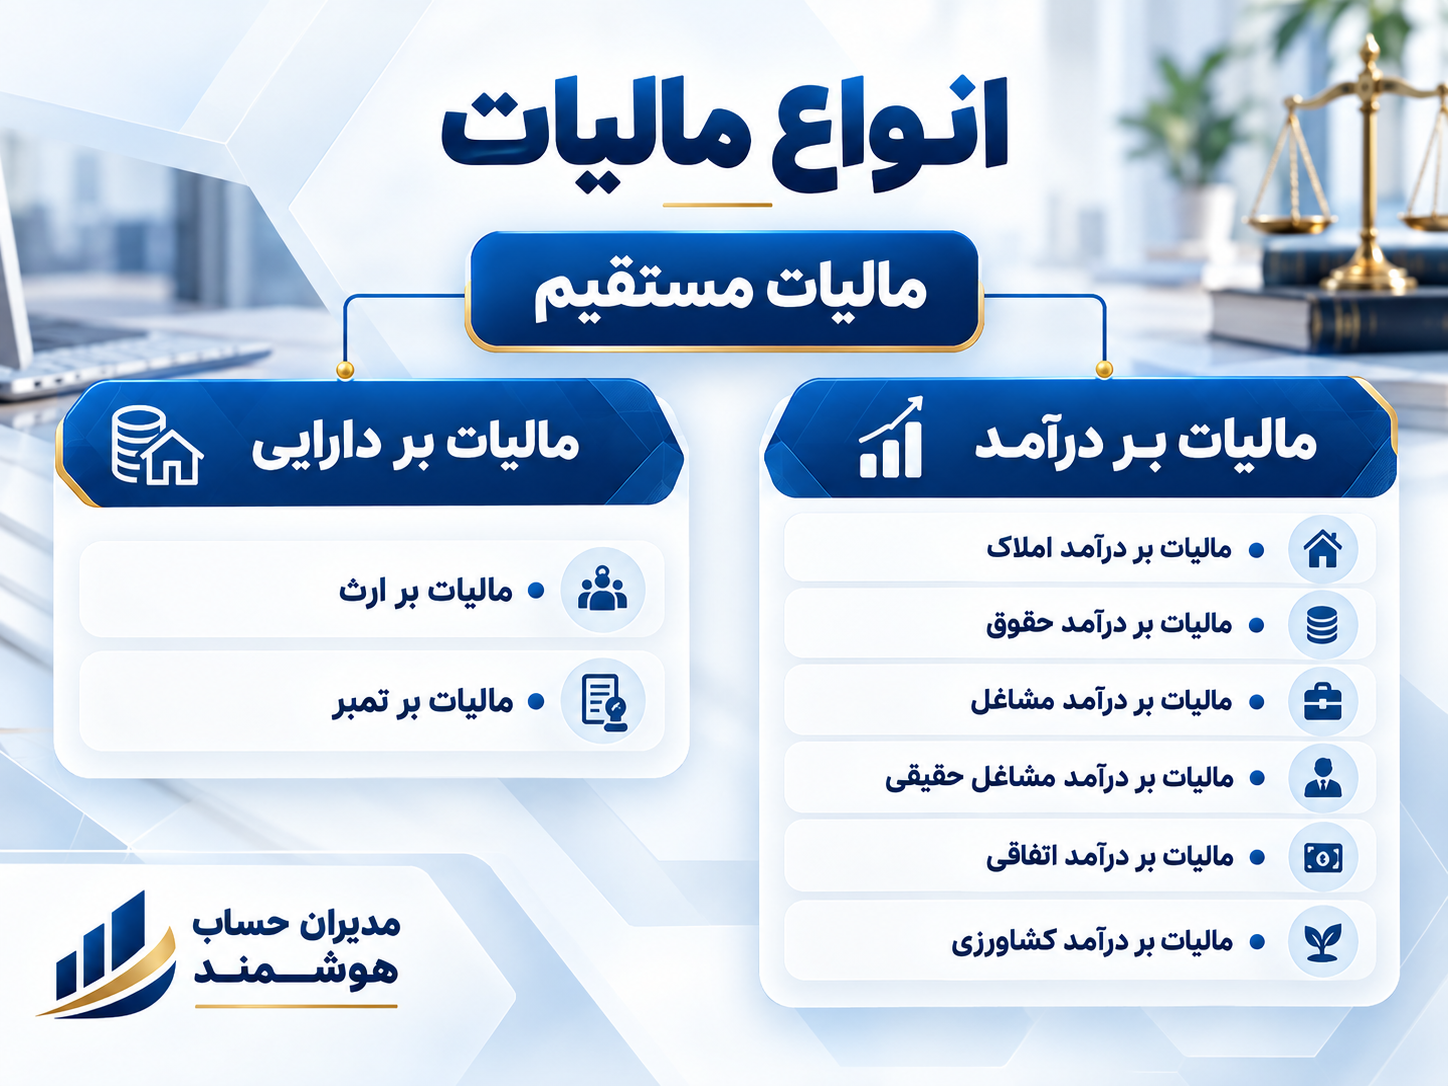
مالیاتهای مستقیم بهطور کلی در دو دسته قرار میگیرند: «مالیات بر درآمد» و «مالیات بر دارایی». هر کدام از این 2 گروه شامل جزئیاتی است که در ادامه مرور میکنیم.
مالیات بر درآمد
مالیات بر درآمد یکی از رایجترین مالیات های مستقیم است که از درآمد اشخاص کسر میشود. این گروه از مالیات موارد زیر است:
- مالیات بر درآمد املاک؛
- مالیات بر درآمد حقوق؛
- مالیات بر درآمد مشاغل؛
- مالیات بر درآمد اشخاص حقوقی؛
- مالیات بر درآمد اتفاقی؛
- مالیات بر درآمد کشاورزی؛
- مالیات بر جمع درآمد ناشی از منابع مختلف.
باب ها و ماده های قانون مالیات های مستقیم
۲۷۱ ماده قانونی دربارۀ مالیتهای مستقیم تصویب شدهاند. این مادههای قانونی در ۵ باب قرار میگیرند. در ادامه بهطور خلاصه به این بابها و مادهها اشاره میکنیم.
- باب اول اشخاص مشمول مالیات قانون مالیاتهای مستقیم - شامل ۲ ماده قانونی؛
- باب دوم مالیات بر دارائی قانون مالیاتهای مستقیم - شامل ۴۹ ماده قانونی؛
- باب سوم مالیاتبردرآمد قانون مالیاتهای مستقیم - شامل ۸۰ ماده قانونی؛
- باب چهارم در مقررات مختلف قانون مالیاتهای مستقیم - شامل ۸۷ ماده قانونی؛
- باب پنجم سازمان تشخیص و مراجع مالیاتی قانون مالیاتهای مستقیم - شامل ۶۴ ماده قانونی.
اشخاص مشمول مالیات قانون مالیات های مستقیم (باب اول قانون مالیات های مستقیم)
باب اول قانون مالیات های مستقیم شامل 2 ماده است. در این باب به معافیت مالیاتی پرداختشده است.
ماده 1 - اشخاص زیر مشمول پرداخت مالیات مستقیم هستند:
- همه اشخاص حقوقی و حقیقی در خارج یا داخل کشور که در ایران دارای اموال یا املاک هستند.
- همه اشخاص حقیقی ایرانی مقیم ایران که در داخل یا خارج کشور درآمدی کسب میکنند.
- همه اشخاص حقیقی ایرانی مقیم خارج برای درآمدی که در ایران کسب میکنند.
ماده 2 – اشخاص زیر مشمول معافیت از مالیات مستقیم هستند:
- وزارتخانهها و ادارات دولتی
- همه دستگاههایی که دولت بودجه آنها را تأمین میکنند.
- شهرداریها، بخشداریها و دهیاریها
باب دوم - مالیات بر دارایی قانون مالیات های مستقیم
این باب از قانون نیز دارای چند فصل است که شامل موارد زیر است:
- فصل اول: مالیات سالیانه املاک (مواد قانونی 3 تا 9)
- فصل دوم: مالیات بر مستغلات مسکونی خالی (ماده 10 الی 11)
- فصل سوم: مالیات بر اراضی بایر (مواد قانونی 12 تا 16)
- فصل چهارم: مالیات بر ارث (مواد قانونی 17 تا 43)
- فصل پنجم: مالیات حق تمبر (مواد قانونی 44 تا 51)
باب سوم - مالیات بر درآمد قانون مالیات های مستقیم
ماده های موضوع مالیات بر درآمد قانون مالیات های مستقیم نیز در باب سوم مطرحشده است. این باب دارای 7 فصل است که شامل موارد زیر است:
- فصل اول: مالیات بر درآمد املاک (مواد قانونی 52 تا 80)
- فصل دوم: مالیات بر درآمد کشاورزی (ماده قانونی 81)
- فصل سوم: مالیات بر درآمد حقوق (مواد قانونی 82 تا 92)
- فصل چهارم: مالیات بر درآمد مشاغل (مواد قانونی 93 الی 104)
- فصل پنجم: مالیات بر درآمد اشخاص حقوقی (مواد قانونی 105 تا 118)
- فصل ششم: مالیات درآمد اتفاقی (مواد قانونی 119 تا 128)
- فصل هفتم: مالیات بر درآمد ناشی از منابع مختلف (مواد قانونی 129 تا 131)
فصل های باب چهارم قانون مالیات های مستقیم
باب چهارم - مقررات مختلف قانون مالیات های مستقیم
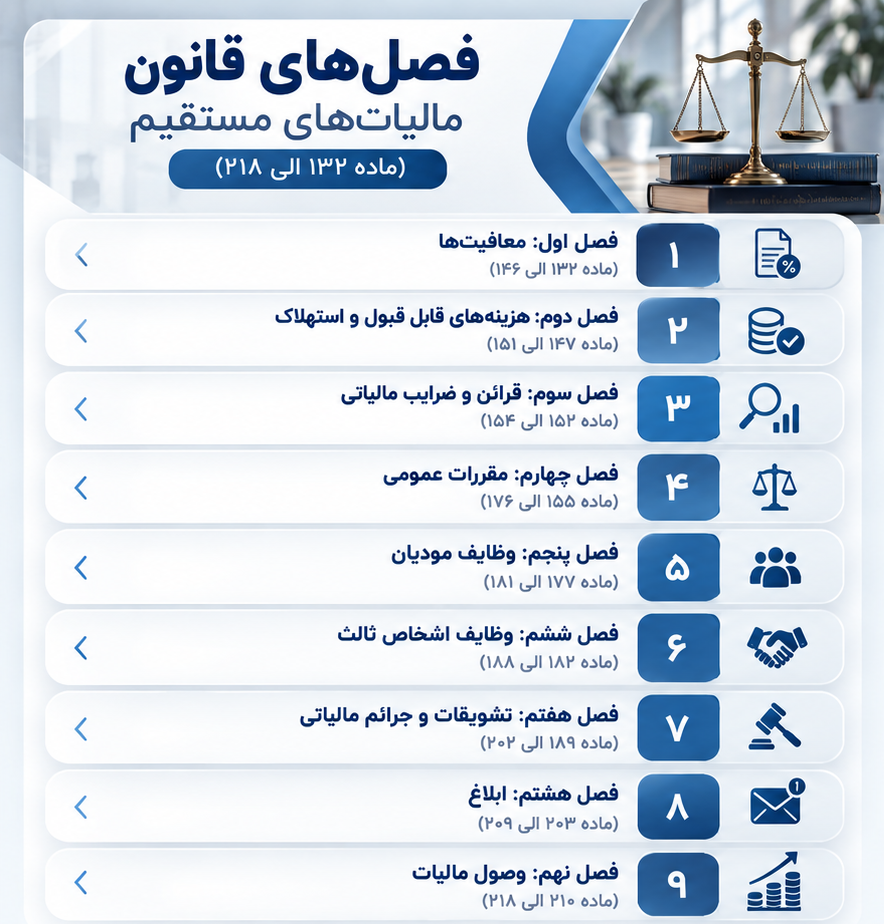
مقررات متفرقه در زمینه قانون مالیات های مستقیم شامل 9 فصل، به شرح زیر است:
- فصل اول: معافیت ها (مواد قانونی 132 تا 146)
- فصل دوم: هزینه های قابلقبول و استهلاک (مواد قانونی 147 تا 151)
- فصل سوم: قرائن و ضرایب مالیاتی (مواد قانونی 152 تا 154)
- فصل چهارم: مقررات عمومی (مواد قانونی 155 تا 176)
- فصل پنجم: وظایف مودیان (مواد قانونی 177 تا 181)
- فصل ششم: وظایف اشخاص ثالث (مواد قانونی 182 تا 188)
- فصل هفتم: تشویقات و جرائم (مواد قانونی 189 تا 202)
- فصل هشتم: ابلاغ (مواد قانونی 203 تا 209)
- فصل نهم: وصول مالیات (مواد قانونی 210 تا 218)
باب پنجم - سازمان تشخیص و مراجع مالیاتی قانون مالیات های مستقیم
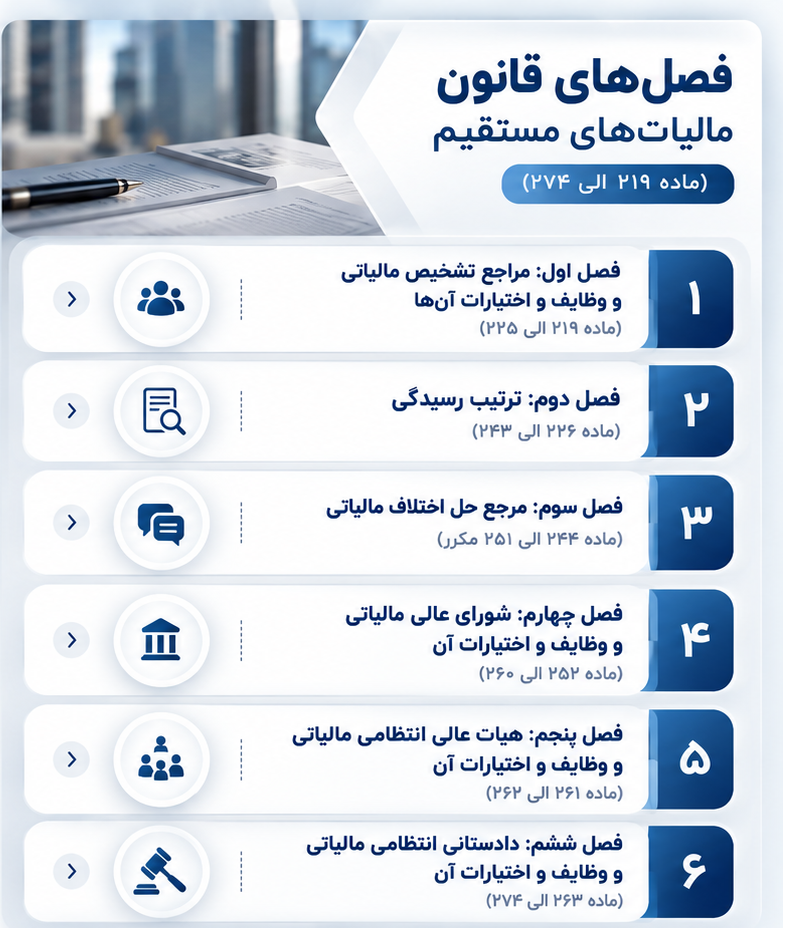
در باب پنجم که شامل 6 فصل است هم به سازمان تشخیص و مراجع مالیاتی پرداختهشده است:
- فصل اول: مراجع تشخیص مالیات و وظایف و اختیارات آنها (مواد قانونی 219 تا 235)
- فصل دوم: ترتیب رسیدگی (مواد قانونی 236 تا 243)
- فصل سوم: مرجع حل اختلاف مالیاتی (مواد قانونی 255 تا 251)
- فصل چهارم: شورای عالی مالیاتی و وظایف و اختیارات آنها (مواد قانونی 252 تا 259)
- فصل پنجم: هیئت عالی انتظامی مالیاتی و وظایف و اختیارات آنها (مواد قانونی 261 تا 262)
- فصل ششم: دادستانی انتظامی مالیاتی و وظایف و اختیارات آنها (مواد قانونی 263 تا 282)
مشاغل بند الف ماده ۱۶۹ قانون مالیاتهای مستقیم چه مشاغلی هستند؟
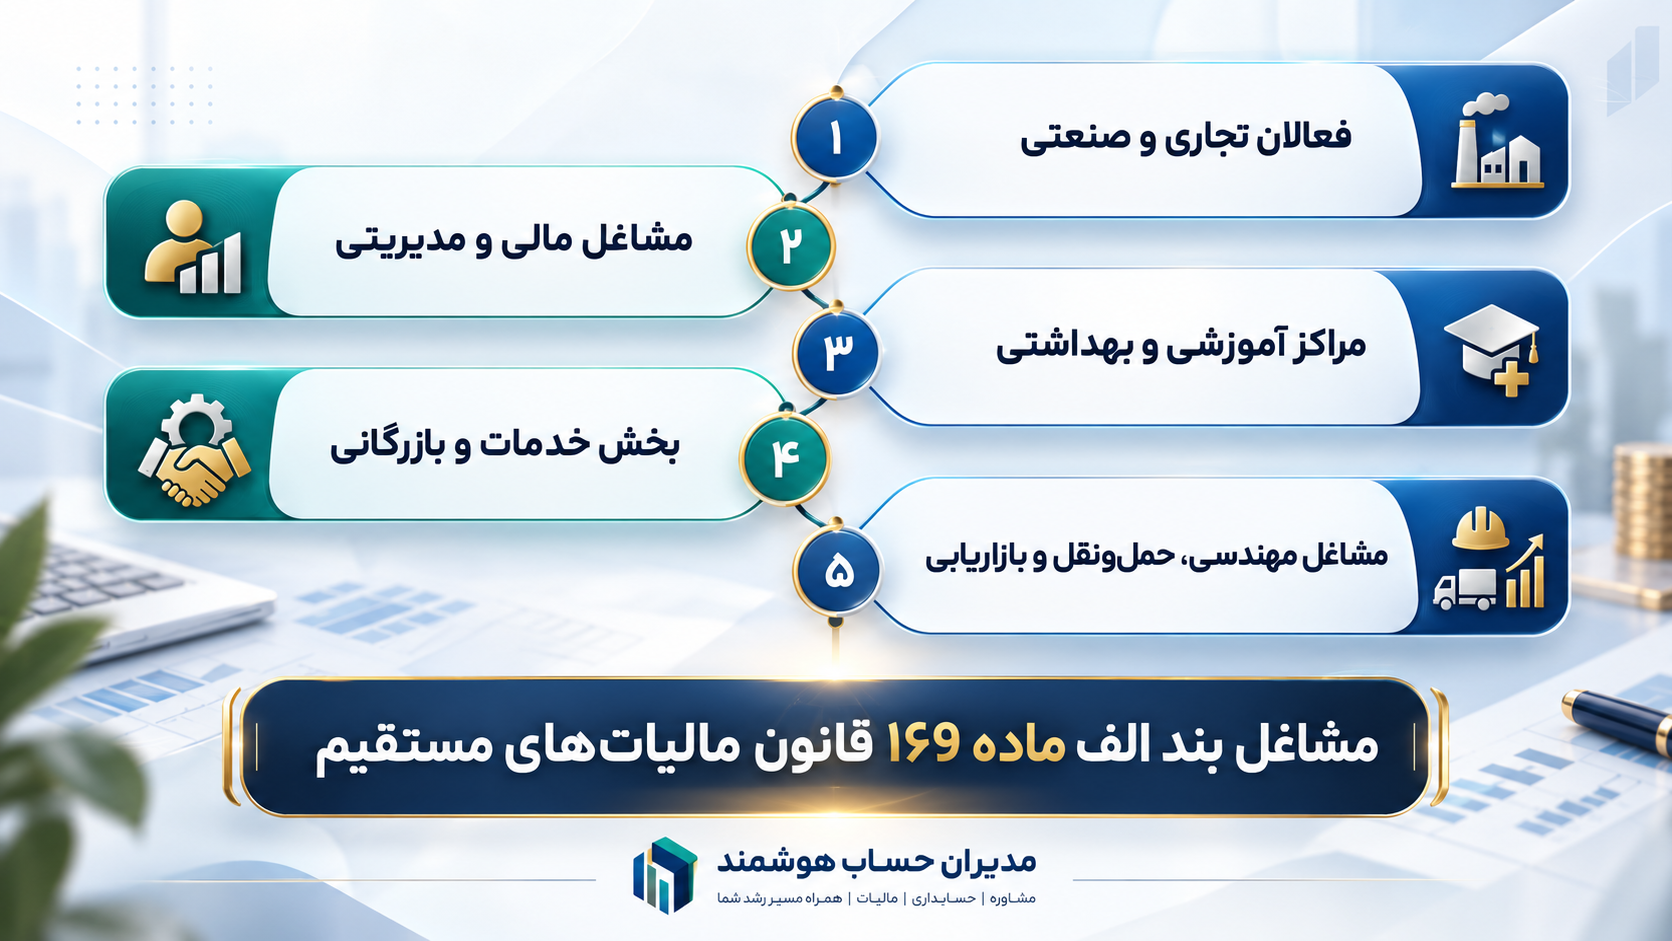
این مشاغل بهطور کلی در ۶ گروه بشرح ذیل قرار میگیرند:
فعالان تجاری و صنعتی
۱. دارندگان کارت بازرگانی؛
۲. واردکنندگان و صادرکنندگان؛
۳. صاحبان کارخانهها و واحدهای تولیدی که برای آنها جواز تأسیس و پروانه بهرهبرداری از وزارتخانه ذیربط صادرشده یا میشود؛
۴. بهرهبرداران معادن.
مشاغل مالی و مدیریتی
۴. صاحبان مؤسسههای حسابرسی، حسابداری و دفترداری، خدمات مالی
۵. واسطههای مالی و موسسات اعتباری
۶. ارائهدهندگان خدمات مدیریتی، مشاورهای، انفورماتیک، رایانهای اعم سختافزاری و نرمافزاری و طراحی سیستم
حسابداران رسمی.
مراکز آموزشی و بهداشتی
۷. صاحبان مراکز آموزشی و پرورشی؛
۸. آموزشگاههای آزاد، مدارس غیرانتفاعی، دانشگاهها و مراکز آموزش عالی.
۹. صاحبان بیمارستانها، زایشگاهها، آسایشگاهها، درمانگاهها و خانههای سالمندان.
توزیع کالا
۱۰. بنکداران، عمدهفروشها؛
۱۱. فروشگاههای بزرگ و زنجیرهای؛
۱۲. نمایندگان توزیع کالاهای داخلی و وارداتی؛
۱۳. صاحبان انبارها.
مشاغل مهندسی و بازاریابی
۱۴. نمایندگان مؤسسههای تجاری و صنعتی، اعم از داخلی و خارجی.
۱۵. صاحبان مؤسسات مهندسی و مهندسی مشاور.
۱۶. صاحبان مؤسسات تبلیغاتی و بازاریابی.
حملونقل و گردشگری
۱۷. صاحبان مؤسسات حملونقل موتوری، زمینی، دریایی و هوایی اعم از مسافری یا باربری.
۱۸. صاحبان متلها و هتلهای سه ستاره و بالاتر.
مشاغل بند ب ماده ۱۶۹ قانون مالیاتهای مستقیم چه مشاغلی هستند؟
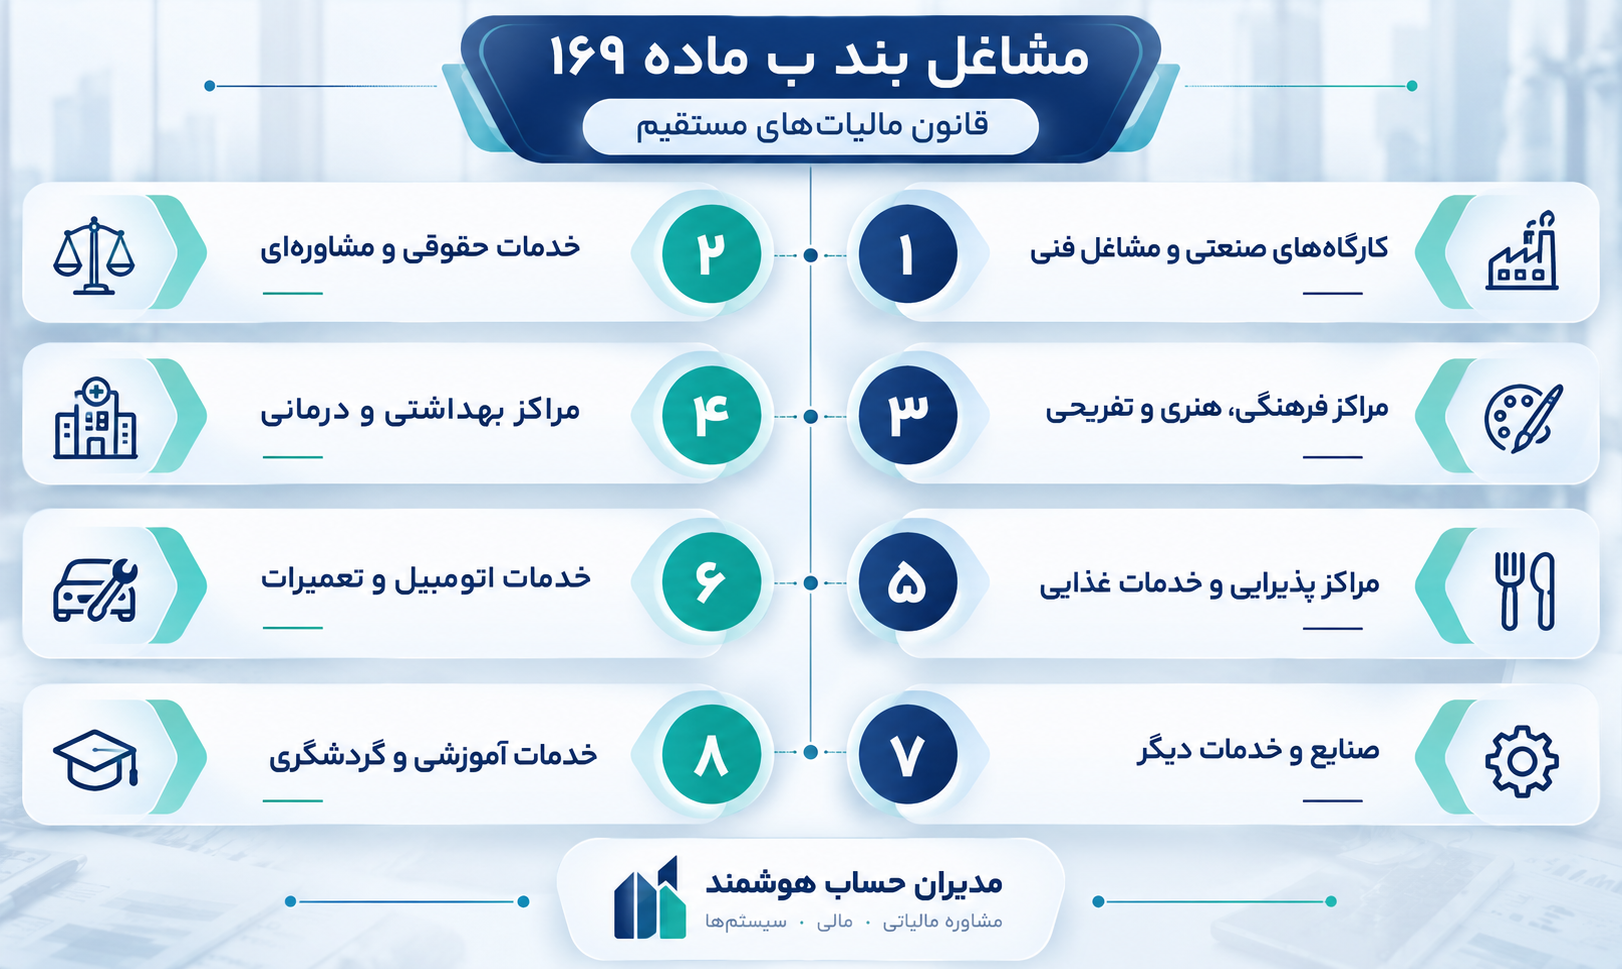
بیش از ۳۰ شغل در این دسته جای میگیرند که آنّا را در ۸ گروه مرتب کردهایم:
کارگاههای صنعتی و مشاغل فنی
۱. صاحبان کارگاههای صنعتی؛
۲. صاحبان مشاغل ساختمانی، تأسیسات فنی و صنعتی، نقشهکشی، نقشهبرداری، محاسبات فنی و نظارت؛
۳. چاپخانهداران، لیتوگرافیها، ارائهدهندگان خدمات چاپ و گرافیستها؛
۴. صاحبان مراکز ارتباطات رایانهای.
خدمات حقوقی و مشاورهای
۵. وکلا، کارشناسان، مترجمان رسمی دادگستری، مشاوران حقوقی و اعضای سازمانهای نظام مهندسی؛
۶. محققان، پژوهشگران و کارشناسان آزاد که به تهیه و ارائه طرحهای تحقیقاتی اشتغال دارند؛
۷. صاحبان دفاتر اسناد رسمی و کارگزاران.
مراکز آموزشی، فرهنگی، هنری و تفریحی
۸. صاحبان مراکز فرهنگی – هنری، فرهنگسراها، کانونهای حرفهای و انجمنهای صنفی تخصصی؛
۹. صاحبان سینماها، تماشاخانهها و مکانهای تفریحی و ورزشی؛
۱۰. صاحبان مشاغل فیلمبرداری، دوبلاژ، مونتاژ و سایر خدمات سینماییِ
۱۱. صاحبان مهدهای کودک و پیشدبستانی؛
۱۲. ناشران و صاحبان مؤسسات انتشاراتی.
مراکز بهداشتی و درمانی
۱۳. پزشکان و دندانپزشکان که دارای مطب هستند و دامپزشکان که به حرفه دامپزشکی اشتغال دارند؛
۱۴. صاحبان آزمایشگاهها، رادیولوژیها، فیزیوتراپیها، سونوگرافیها، الکتروانسفالوگرافیها، سی تی اسکنها، سالنهای زیبایی و دیگر ارائهدهندگان خدمات بهداشتی طبی و غیرطبی؛
۱۵. صاحبان داروخانهها اعم از انسانی و دامی؛
۱۶. لابراتوارهای دندانسازی، مراکز ترک اعتیاد؛
۱۷. مؤسسات ترمیم و کاشت مو، سازندگان اعضای مصنوعی؛
۱۸. مراکز بیناییسنجی و شنواییسنجی؛
۱۹. مشاوره ژنتیک، مشاوره روانسنجی و روانشناسی؛
۲۰. دفاتر خدمات پرستاری، مامایی و مراکز خدمات آمبولانس.
مراکز پذیرایی و خدمات غذایی
۲۱. صاحبان میهمانسراها، میهمانپذیرها و مسافرخانهها؛
۲۲. صاحبان تالارهایی پذیرایی، رستورانها؛
۲۳. تهیهکنندگان غذاهای آماده، ارائهدهندگان خدمات پذیرایی و کرایه دهندگان ظروف؛
۲۴. شیرینیفروشان و قنادیهای دارای کارگاه؛
۲۵. صاحبان کارگاههای تولیدی نانهای حجیم، فانتزی و صنعتی.
خدمات اتومبیل و تعمیرات
۲۶. دلالان، حقالعملکاران؛
۲۷. صاحبان تعمیرگاههای مجاز و اتوسرویسها؛
۲۸. صاحبان نمایشگاهها و فروشگاههای اتومبیل و بنگاههای معاملات املاک و آژانسهای کرایه اتومبیل.
خدمات حملونقل و گردشگری
۲۹. صاحبان دفاتر خدمات پیک موتوری؛
۳۰. صاحبان دفاتر خدمات مسافرتی و جهانگردی.
صنایع و خدمات دیگر
۳۱. سازندگان و فروشندگان طلا و جواهر؛
۳۲. عاملان فروش و فروشندگان آهنآلات، فروشندگان مصالح ساختمانی دارنده عاملیت مجاز یا توزیع (سیمان، گچ و سایر مصالح ساختمانی)؛
۳۳. صاحبان دفاتر خدمات ارتباطی (دفتر خدمات مشترکین تلفن همراه و آژانسهای پستی)، صاحبان دفاتر خدمات دولت الکترونیک (پلیس+ ۱۰) و دفاتر خدمات الکترونیک شهر؛
۳۴. صاحبان جایگاههای اختصاصی فرآوردههای نفتی و گاز (پمپهای بنزین و گازوئیل و گاز).
خلاصه مطلب
در این محتوا بهشکلی ساده توضیح دادیم مالیات مستقیم چیست و چه تفاوتی با مالیات غیبرمستقیم دارد. سپس متن کامل قانون مالیات های مستقیم و همینطور خلاصهای از آن را در اختیارتان قرار دادیم تا بدانید مشمول چه مالیاتهایی هستید. اگر برای اجرای بهموقع تکالیف مالیاتی خود نگرانیهایی دارید، میتوانید در این زمینه به شما کمک کنیم.
سوالات متداول
۱. مالیات مستقیم چیست؟
مالیاتی است که مستقیماً از درآمد یا دارایی خود شخص دریافت میشود و فرد نمیتواند آن را به دیگری منتقل کند. پرداختکننده و مسئول مالیات یک نفر است. مثال مالیات بر حقوق، مالیات بر ارث و مالیات بر املاک.
۲. مالیات غیرمستقیم چیست؟
مالیاتی است که بر قیمت کالاها و خدمات اضافه میشود و پرداختکننده نهایی آن مصرفکننده است، نه تولیدکننده یا فروشنده. مثل مالیات بر ارزش افزوده.
۳. فرق مالیات مستقیم و غیرمستقیم چیست؟
تفاوت مالیات مستقیم و غیرمستقیم در شخص پرداختکننده است .مالیات مستقیم مستقیماً از درآمد یا دارایی خود شخص پرداخت میشود؛ اما مالیات غیرمستقیم روی قیمت کالا و خدمات کشیده میشود.
۴. قانون م م چیست؟
«قانون م م» مخفف قانون مالیاتهای مستقیم است. این قانون اصلیترین مرجع قانونی برای تعیین انواع، نرخ و نحوه محاسبه و دریافت مالیاتهای مستقیم در ایران است.
۵. قانون مالیات های مستقیم چند ماده دارد؟
این قانون شامل ۲۷۱ ماده است.
دستهبندیها : تازه های حسابداری
ترتیب پیشنهادی مطالعه مقالات:
ترتیب پیشنهادی مطالعه مقالات:
- 1 قانون مالیات های مستقیم 1405 [انواع + مشمولین + دانلود pdf]
- 2 آموزش مالیات بر ارث، صفر تا صد قوانین مالیات ارث
- 3 مالیات علی الراس چیست؟ مشمولین + فرمول محاسبه
- 4 مالیات بر درآمد چیست؟ از مالیات بر درآمد مشاغل و املاک چه میدانید؟
- 5 مالیات بر مصرف چیست؟
- 6 مالیات بر دارایی چیست؟ | انواع، نرخها و قوانین ۱۴۰۵
- 7 مالیات تکلیفی چیست و چند درصد است؟ [انواع + مشمولین]
- 8 0 تا 100 مالیات بر عایدی سرمایه | قانون سوداگری و سفتهبازی
- 9 فرمول محاسبه مالیات حق الوکاله سال 1404
- 10 مالیات حق تمبر چیست و شامل چه مدارکی می شود؟
- 11 مالیات تکلیفی اجاره چیست؟ نحوه محاسبه، مهلت پرداخت و معافیتها
- 12 انواع مالیات در ایران به چند دسته تقسیم می شود؟
- 13 مالیات بر درآمد املاک [انواع مختلف + فرمولهای محاسبه]
- 14 معافیتهای مالیاتی شرکتهای دانش بنیان
- 15 مالیات تراکنش بانکی چقدر است و چگونه محاسبه می شود؟
- 16 مالیات خانههای خالی 1405 | خانههای مشمول و معاف از مالیات + محاسبه
- 17 قوانین مالیات بر واردات [نحوه محاسبه + جدول تعرفه 1405]
- 18 نرخ مالیات بر درآمد اتفاقی اشخاص حقیقی و حقوقی چقدر است؟
- 19 تبصره ماده 100 مالیات های مستقیم 1405
- 20 استعلام مالیات کارت بازرگانی، هرآنچه باید در مورد مالیات کارت بازرگانی بدانید
- 21 میزان مالیات طلا، انواع و نحوه محاسبه آن
- 22 تکالیف مالیاتی فروشگاههای اینترنتی
- 23 مالیات پزشکان؛ هر آنچه باید بدانید
- 24 مالیات مقطوع چیست؟ محاسبه و تبصره ماده 100 در 1404
- 25 هزینه مالیات نقل و انتقال خودرو به عهده کیست؟ و چگونه محاسبه میشود؟
- 26 ماده 181 قانون مالیات های مستقیم؛ راهنمای جامع!
- 27 اظهارنامه برآوردی چیست؟ + نحوه اعتراض و پیشگیری
قوانین پرکاربرد قانون مالیات های مستقیم
در این قسمت از مقاله قصد داریم که شما را با برخی از قوانین مهم و پرکاربرد قانون مالیات های مستقیم آشنا کنیم که قوانین مدنظر خود را سریعتر پیدا کرده و شناخت بهتری نسبت به آنها پیدا کنید.
ماده ۱) در این ماده اشخاص مشمول مالیات و مدنظر قانون مالیات های مستقیم در ۵ بند مشخص کرده است.
ماده ۲) در این ماده اشخاص غیر مشمول مالیات مشخص شدهاند.
ماده ۵۳) این ماده راجع به نحوه محاسبه مالیات بر اجاره املاک صحبت میکند.
ماده ۵۷): در مورد شخص حقیقی که هیچگونه درآمدی ندارد تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده ۸۴ قانون مالیاتهای مستقیم از درآمد مشمول مالیات سالانه مستغلات، معاف هستند.
1. تبصره ۱ ماده ۵۳) در این تبصره مبحث معافیت مالیات بر اجاره خانواده درجه ۱ و افراد تحت تکفل صحبت میکند.
2. تبصره ۹ ماده ۵۳) در این تبصره در مورد مالیات بر اجاره تکلیفی اشخاص حقوقی صحبت میشود و بیان میکند که اشخاص حقوقی و دیگر مؤسسات مطرح شده در این تبصره باید نسبت به کسر مالیات بر اجاره و پرداخت آن به سازمان امور مالیاتی اقدام شود.
ماده ۷۷) این ماده راجع به درآمد اشخاص حقیقی و حقوقی نسبت به ساخت و ساز املاک میباشد.
ماده ۸۱) این ماده در مورد معافیت مالیات بر درآمد مشاغلی همچون کشاورزی، دامپروری، پرورش ماهی و زنبور عسل، ماهیگیری و… است.
ماده ۸۲ قانون مالیات های مستقیم) درآمد مالیات بر حقوق کارگران در این ماده بیان شده است.
ماده ۸۳) تعریف درآمد مشمول مالیات حقوق در این ماده بیان شده است.
1. تبصره ماده ۸۳) در این تبصره، نحوه تقویم کردن مزایای غیرنقدی حقوق مانند مسکن با اثاثه و بی اثاثه و اتومبیل با راننده و بی راننده بیان شده است.
ماده ۸۴) در این ماده میزان معافیت مالیات بر درآمد حقوق بیان شده است که مبلغ آن طبق قانون هرساله در قانون بودجه مشخص میشود.
ماده ۸۶) پرداختکنندگان حقوق در این ماده مکلف به کسر مالیات حقوق از کارگران و پرداخت آن به سازمان امور مالیاتی شدهاند.
ماده ۸۷) در این ماده عنوان شده است که چنانچه مالیات حقوق بیشتر از میزان واقعی کسر و به سازمان امور مالیاتی پرداخت شده باشد، کارگر میتواند در سال بعد نسبت به استرداد اضافه پرداختی مالیات حقوق اقدام کند.
ماده ۹۱) در این ماده معافیتهای مالیات حقوق ذکر شده است.
1. تبصره ماده ۱۰۰) در این تبصره معروف آمده است که سازمان امور مالیاتی میتواند به تشخیص خود برخی از مشاغل اشخاص حقیقی را از بعضی تکالیف مالیاتی معاف کرده و مالیات مقطوعی برای ایشان در نظر بگیرد.
2. تبصره ماده ۱۰۱) طبق این قسمت چنانچه اشخاص حقیقی بهصورت مشارکتی کار کنند، میزان معافیت ماده ۸۴ آنها نهایتاً تا دو برابر قابل استفاده خواهد بود.
ماده ۱۰۵) این ماده بیانگر نحوۀ محاسبه درآمد مشمول مالیات و نرخ مالیات برای اشخاص حقوقی است.
ماده ۱۳۱) در این ماده جدول نرخهای محاسبه مالیات بر عملکرد اشخاص حقیقی آورده شده است که باید پس از محاسبه درآمد مشمول مالیات این اشخاص، مالیات بر عملکرد ایشان را جدول این ماده محاسبه و پرداخت کرد.
ماده ۱۳۲ قانون مالیات های مستقیم) این ماده یکی از مهمترین و پرکاربردترین مادههای قانون مالیاتهای مستقیم است، چراکه معافیت مالیات بر عملکرد اشخاص حقوقی در این ماده ذکر شده و تسهیلات و ظرفیت قانونی بسیار خوبی برای استفاده این دسته از اشخاص فراهم کرده است.
ماده ۱۳۴) معافیت مالیات بر عملکرد مؤسسات آموزشی، مدارس غیر انتفاعی، آموزشگاهها و باشگاههای ورزشی.
ماده ۱۳۷) در این ماده بیان شده که چنانچه مودی برای خود یا افراد تحت تکفل خود هزینههای درمانی و معالجه پرداخت کند، در صورت دریافت تأییدیه و مجوزهای مذکور در این ماده، این مبالغ را میتواند از درآمد مشمول خود کسر کند.
مادههای ۱۴۷، ۱۴۸ و ۱۴۹ این مادههای قانون مالیاتهای مستقیم در محاسبه مالیات اهمیت زیادی داشته و بسیار تأثیر دارند، چراکه در این ۳ ماده هزینهها و شرایط قابل قبول بودن آنها بیان شده است که برای مثال میتوان هزینههای حقوق، استهلاک، کالاهای فرهنگی و… نام برد.
بخشنامه مالیاتی چیست؟
بخشنامه مالیاتی مجموعهای از دستورالعملهای مکتوب است که براساس شرایط و وضعیت اقتصادی کشور تنظیم میشود. این بخشنامهها بهطور کلی و یکنواخت تدوین شده و از سوی مقامات اداری به زیردستان ابلاغ میشود. هدف اصلی آن، تبیین نحوهٔ اجرای قوانین مالیاتی و انطباق آنها با آییننامههای مالیاتی کشور است.
آیین نامه مالیاتی چیست؟
در نظام مالیاتی، آییننامه مالیاتی یکی از مهمترین ابزارهای اجرایی و تفسیر قوانین است. این آییننامه مجموعهای از مقررات مالیاتی است که توسط مقامات صلاحیت دار مانند وزیر یا شهردار ابلاغ میشود. هدف از ابلاغ این آییننامه، اجرا یا تشریح قانونی از قوانین مالیاتی با سرعت بیشتر و روند بهتر است.
یکی از ویژگیهای منحصربهفرد آییننامههای مالیاتی این است که در برخی شرایط امکان دارد، مواردی در آن ذکر شود که تاکنون در قوانین مالیاتی وجود نداشته است. قابلیت انعطافپذیری، این امکان را میدهد که با تغییر شرایط اقتصادی و نیازهای جدید، قوانین مالیاتی را تکمیل یا اصلاح کنند. انواع آیین نامه مالیاتی به شرح زیر است:
- آیین نامه مالیاتی اجرایی: آییننامه مالیاتی اجرایی، چارچوبهای عملیاتی برای اجرای قوانین مالیاتی را مشخص میکند و هدف اصلی آن، اجرای دقیق و بدون ابهام قوانین مالیاتی مصوب است که از تفسیرهای متناقض و اجرای نادرست جلوگیری شود.
- آیین نامه مالیاتی تفویضی: آیین نامه مالیاتی تفویضی به این موضوع اشاره دارد که مقامهای عالیرتبه اختیارات مالیاتی خود را به نهادهای زیرمجموعه، مانند سازمان امور مالیاتی، واگذار میکنند. این آییننامهها برای تعیین حدود و نحوهٔ استفاده از این اختیارات تنظیم میشوند و به مقامهای پایینتر، اجازهی تصمیمگیری در حوزههای مشخص مالیاتی را میدهند.
- آیین نامه مالیاتی مستقل: آییننامههای مستقل مالیاتی بدون وابستگی به قوانین قبلی، بهعنوان اسناد مستقل و مکمل تنظیم میشوند. این آییننامهها معمولاً در پاسخ به تغییرات اقتصادی، نیازهای جدید مالیاتی یا اصلاح ساختار نظام مالیاتی شکل میگیرند و نقش مهمی در توسعهٔ سیاستهای مالیاتی و افزایش کارآمدی نظام مالیاتی دارند.
تفاوت مالیات مستقیم و غیرمستقیم چیست؟
یکی از مهمترین تفاوتهای مالیات مستقیم و غیرمستقیم، پیشرو بودن مالیات مستقیم در کنترل دارایی و درآمد و استراتژیک بودن مالیات غیرمستقیم در مدیریت بازار و مصرف است. مالیات مستقیم رابطهای مستقیم با میزان درآمد و ارزش دارایی افراد یا سازمانها دارد، به این معنا که هرگونه افزایش در درآمد یا دارایی، مالیات پرداختی را هم افزایش میدهد.
به عنوان دومین تفاوت مالیات مستقیم و غیر مستقیم میتوان به این نکته اشاره کرد که در مالیات مستقیم، هیچ واسطهای وجود ندارد و افراد یا سازمانها مالیات خود را مستقیماً به دولت پرداخت میکنند. در مقابل، مالیات غیرمستقیم از طریق واسطههایی مانند فروشندگان یا شرکتها اخذ شده و مصرفکننده نهایی آن را پرداخت میکند. یکی دیگر از موارد تفاوت این است که مالیات مستقیم غیرقابلانتقال است و فقط بر شخص یا سازمان مشمول اعمال میشود، اما مالیات غیرمستقیم قابل انتقال بوده و میتوان آن را از یک فرد به دیگری منتقل کرد، به طور مثال از تولیدکننده به مصرفکننده.
جمعبندی
با توجه به مطالب مطرح شده باید متوجه شده باشید که قانون مالیات های مستقیم یکی از پرکاربردترین و البته پرطرفدارترین قانونهای حال حاضر است که که با یادگیری و تسلط به آن میتوانید زمینهٔ مشاوره مالیاتی مشغول به کار شوید و کسب درآمد کنید. مشاور مالیاتی یکی از مشاغلی است که در حال حاضر جایگاه خوبی را برای خود پیدا کرده است که لازمه آن در قدم اول شناخت درست و درک کامل مادههای مندرج در قانون مالیات های مستقیم است.