مقدمه
نظامهای مالی، مالیاتی و بیمهای ایران در حال ورود به مرحلهای هستند که در آن سند بهتنهایی محور نظارت نیست، بلکه داده، ارتباط میان دادهها و قابلیت تطبیق اطلاعات به هسته اصلی نظارت تبدیل میشود.
سامانه مؤدیان، صورتحساب الکترونیکی، دفاتر تجاری الکترونیکی، خدمات غیرحضوری دستگاههای اجرایی و اکنون سامانه دریافت الکترونیکی اطلاعات دفاتر قانونی تأمین اجتماعی را باید اجزای یک تحول بزرگتر دانست، گذار از نظارت مبتنی بر مراجعه و مشاهده اسناد به نظارت مبتنی بر داده، تحلیل، تطبیق و کشف مغایرت.
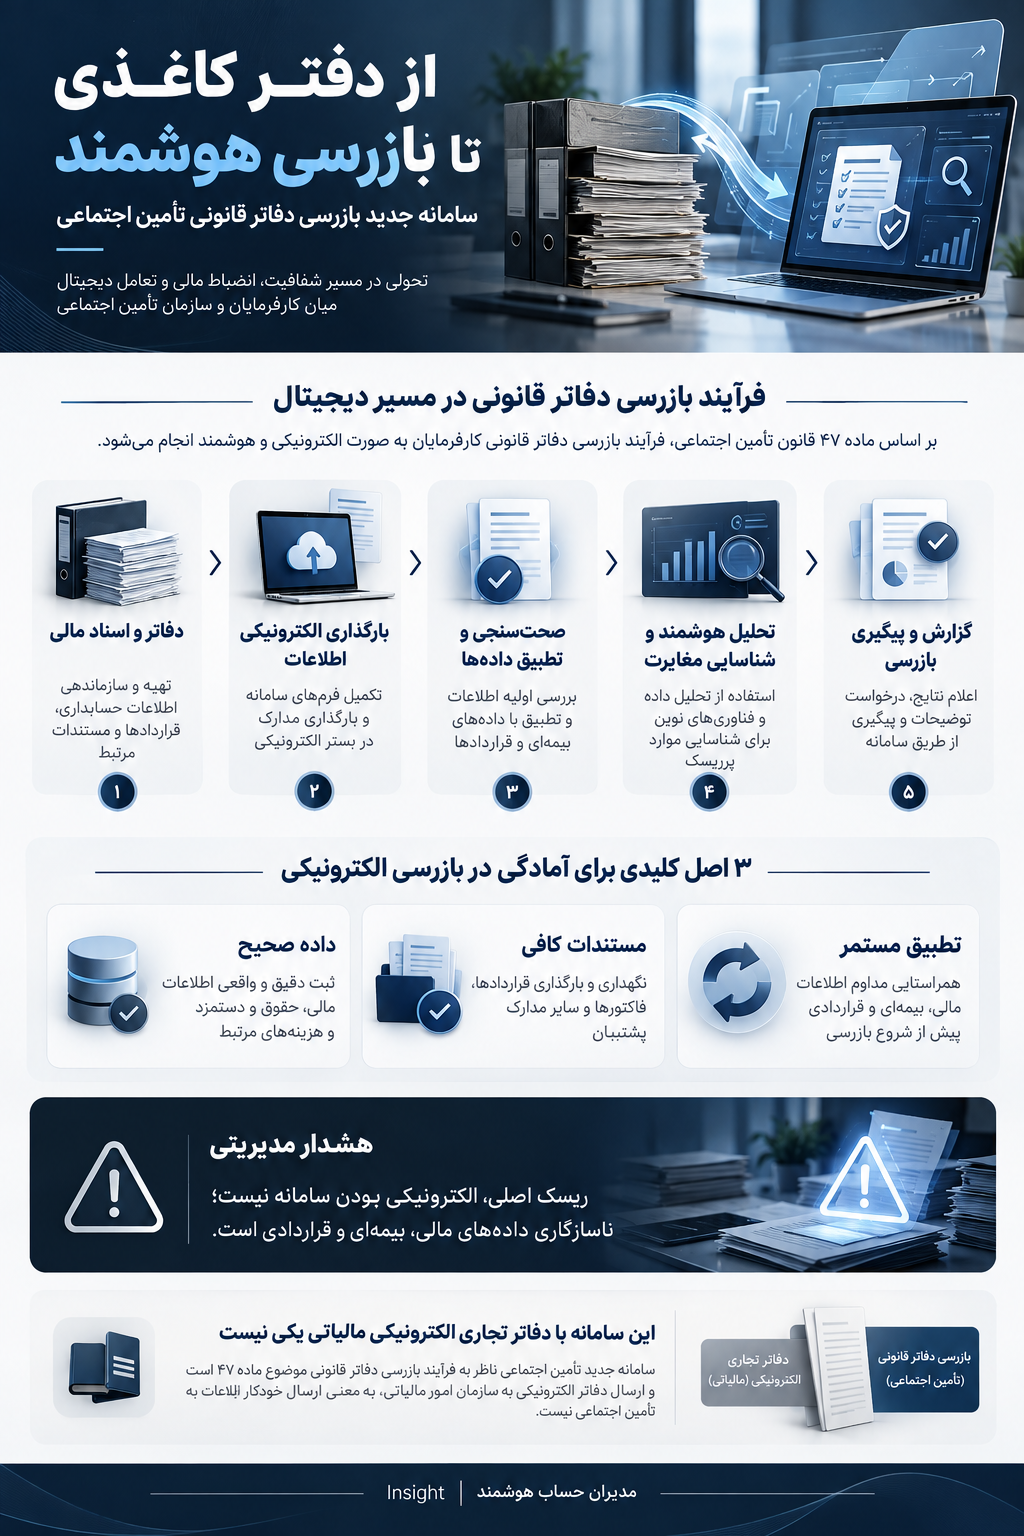
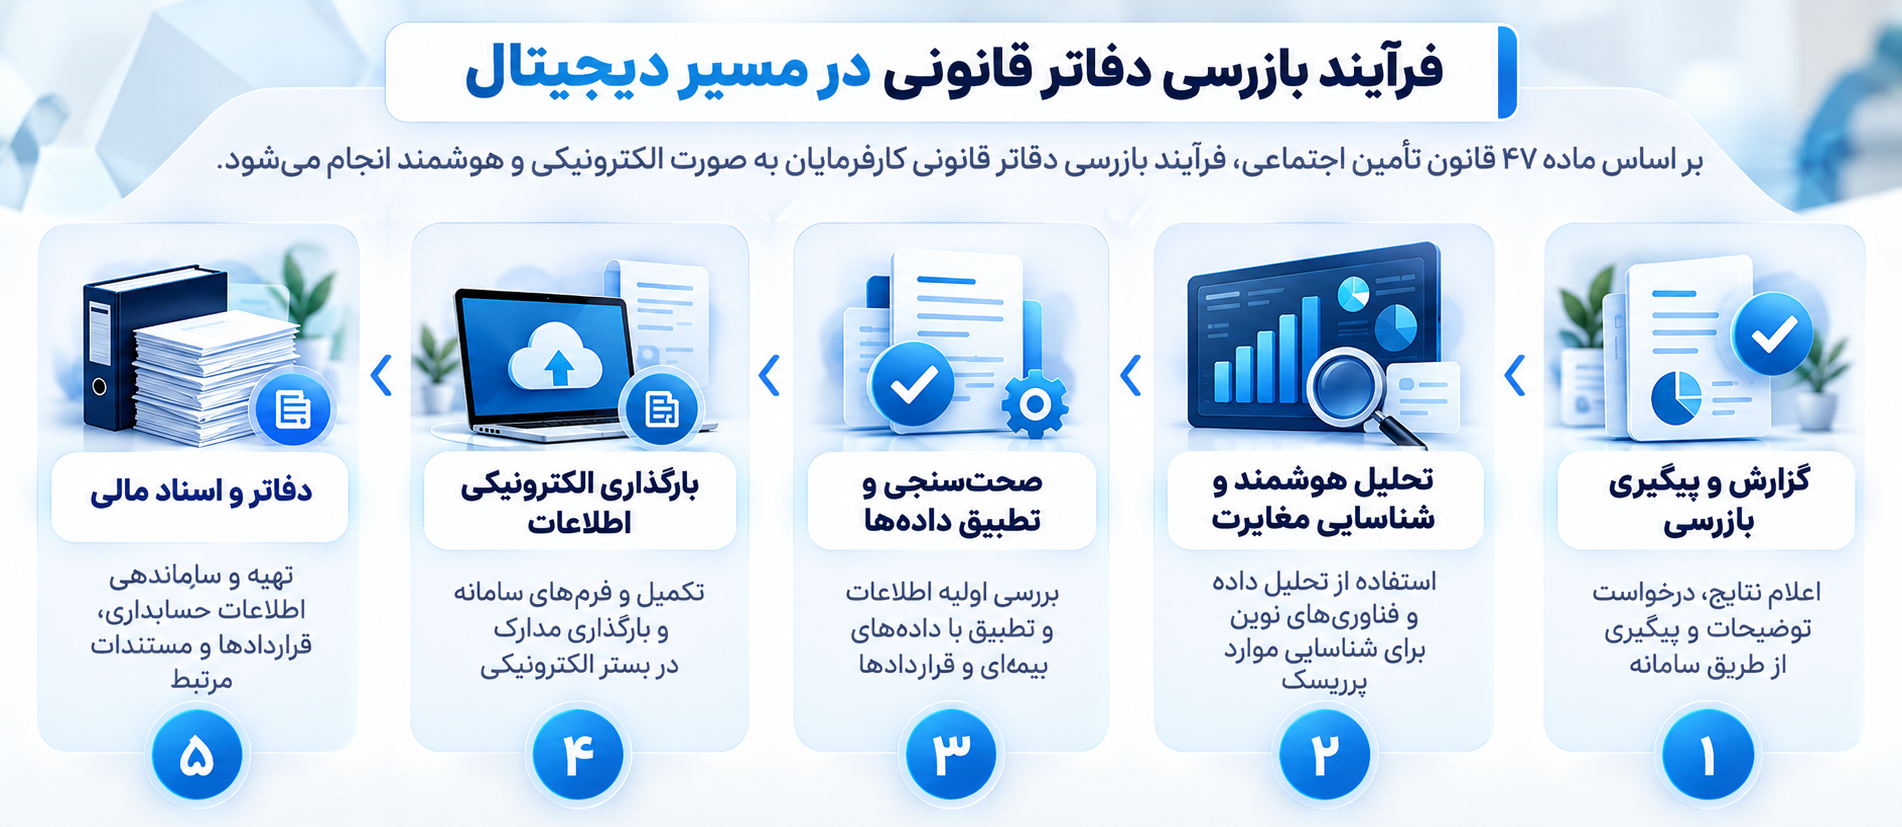
سازمان تأمین اجتماعی در سال ۱۴۰۵ اعلام کرد که رویکرد خود در اجرای ماده ۴۷ قانون تأمین اجتماعی را از روشهای سنتی و دستی بازرسی دفاتر، به سمت فرآیند مکانیزه، الکترونیکی و هوشمند سوق داده است.
۱. مسئله اصلی چیست؟
تحول سال ۱۴۰۵ به معنی ایجاد یک دفتر قانونی جدید نیست. موضوع اصلی، تغییر شیوه اجرای بازرسی دفاتر قانونی موضوع ماده ۴۷ است. راهاندازی سامانه بهخودیخود جایگزین قانون یا منشأ اختیار قانونی تازهای نیست، اما نحوه ارائه مدارک و پیگیری درخواستها را تغییر میدهد.
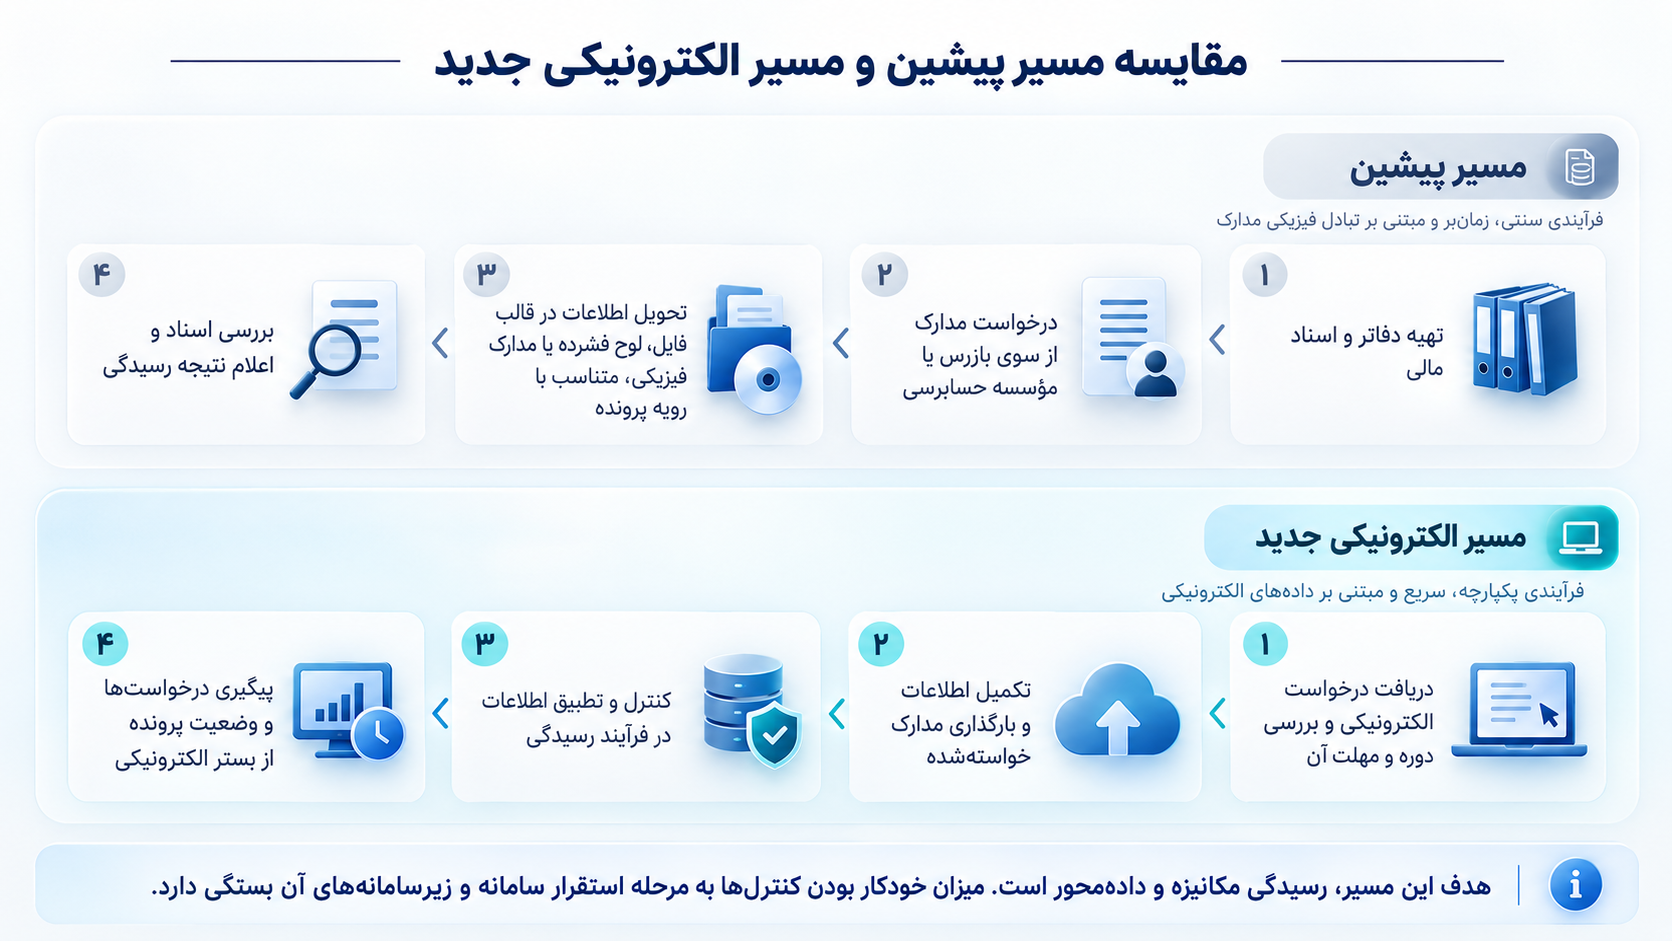
برای مقایسه، هر ردیف نمودار را از راست به چپ دنبال کنید، ردیف بالا مسیر پیشین و ردیف پایین مراحل مسیر الکترونیکی جدید را نشان میدهد.
۲. مبنای حقوقی، ماده ۴۷ قانون تأمین اجتماعی
بر اساس ماده ۴۷، کارفرما باید صورت مزد، حقوق و مزایای بیمهشدگان و دفاتر و مدارک لازم را برای بازرسی در اختیار سازمان قرار دهد. بازرس میتواند از مدارک تصویر یا رونوشت تهیه کند و برای کسب اطلاعات مرتبط به اشخاص و مراجع مربوط مراجعه کند. در متن ماده، اعلام نتیجه بازرسی به کارفرما حداکثر ظرف یک ماه پیشبینی شده است.
- اصل بازرسی جدید نیست، مبنای آن پیش از راهاندازی سامانه در قانون وجود داشته است.
- سامانه ابزار اجراست، صرف ایجاد یک بستر الکترونیکی، اختیار قانونی مستقلی ایجاد نمیکند.
- تکلیف ارائه مدارک پابرجاست، الکترونیکی شدن، مسئولیت پاسخگویی کارفرما را از بین نمیبرد.
در عمل، برای یک هزینه خدماتی، سند حسابداری را همراه قرارداد، شرح خدمت و مدرک انجام کار نگه دارید. نام حساب بهتنهایی تعیینکننده شمول حق بیمه نیست، ماهیت رابطه و مقررات مربوط نیز باید بررسی شود.
۳. سامانه چیست و از چه مسیری اقدام کنیم؟
سامانه دریافت الکترونیکی اطلاعات دفاتر، محل تکمیل اطلاعات و بارگذاری مستندات درخواستی پرونده است. این بخش در چارچوب سامانه جامع بازرسی، دریافت و مدیریت اطلاعات و فراهمکردن امکان کنترل و تطبیق آنها را دنبال میکند.
به سامانه خدمات غیرحضوری تأمین اجتماعی، es.tamin.ir وارد شوید. مسیر معرفیشده در راهنما به این ترتیب است:
کارفرمایان ← بازرسی دفاتر قانونی ← سامانه دریافت الکترونیک اطلاعات دفاتر
- با حساب مرتبط با کارفرما وارد شوید و کد کارگاه و مشخصات شرکت را کنترل کنید.
- درخواست موجود را باز کنید، دوره رسیدگی، فهرست مدارک و مهلت را یادداشت کنید.
- اطلاعات شناختی و فایلهای خواستهشده را تکمیل کنید. از ارسال نسخههای تکراری و نامشخص بپرهیزید.
- پیش از ثبت نهایی، دوره اسناد و خوانایی فایلها را کنترل کنید.
- پس از ثبت، رسید و نسخه فایلهای ارسالشده را نگه دارید و وضعیت کارتابل را پیگیری کنید.
اگر گزینه مربوط را نمیبینید، ابتدا ارتباط حساب با کارفرما و وجود درخواست را بررسی کنید. برای راهنمایی عمومی میتوانید از مرکز ارتباطات تأمین اجتماعی با شماره ۱۴۲۰ استفاده کنید. بارگذاری فایل را با ثبت نهایی یکسان ندانید.
این روش از چه زمانی آغاز شده است؟
در اطلاعرسانی ۲۷ شهریور ۱۴۰۵ تأمین ۲۴، شروع بهرهبرداری از ابتدای شهریور مطرح شده است. راهنمای روز بعد، انتقال تعاملات به بستر الکترونیکی از مهر ۱۴۰۵ را اعلام کرده است. بنابراین شهریور را باید زمان آغاز استقرار و مهر را زمان اعلام انتقال تعاملات در راهنما دانست.
این تاریخها، مهلت یکسان برای ارسال مدارک همه شرکتها نیستند. مهلت اقدام شما همان تاریخی است که در درخواست و ابلاغ پرونده درج شده است.
چه مدارکی را از قبل مرتب کنیم؟
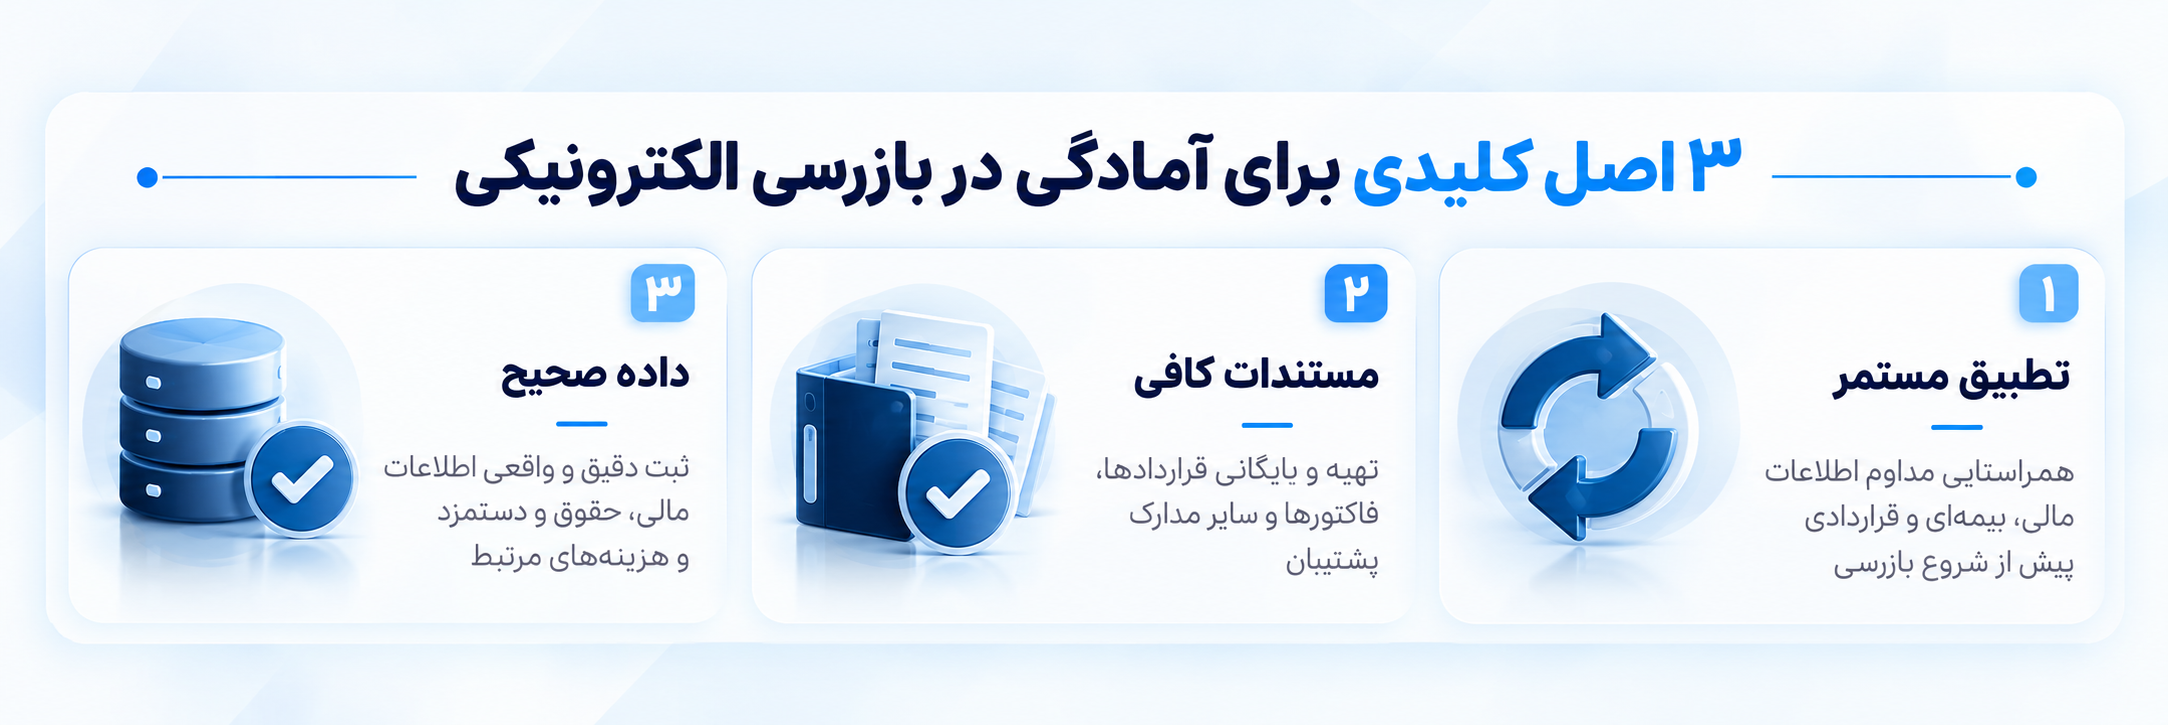
فهرست قطعی را درخواست پرونده مشخص میکند. برای آمادگی داخلی، این چهار مجموعه را کنار هم قرار دهید:
- دفاتر، تراز و گردش حسابهای دوره مورد رسیدگی، همراه با اسناد پشتیبان
- محاسبات حقوق و مزایا، لیستهای بیمه و مدارک پرداخت
- قراردادها، الحاقیهها، صورتوضعیتها و مستند انجام خدمات
- جدول توضیح مغایرتها، مدارک وضعیت بیمهای و مستند اقلام غیرمشمول
برای فایلها نام یکسان انتخاب کنید، مثلاً دوره، موضوع و شماره سند را در نام بیاورید. مسئول آمادهسازی و تأیید نهایی هم مشخص باشد تا دو نسخه متفاوت از یک گزارش ارسال نشود.
مدل پیشنهادی پیشحسابرسی بیمهای
پیش از آمادهسازی فایلهای سامانه، این پنج کنترل داخلی را انجام دهید. هدف، شناسایی اختلافها و تکمیل مدارک است، نه برابر کردن ظاهری اعداد یا تعیین قطعی بدهی.
- حقوق و دستمزد، دفاتر حسابداری، لیست حقوق، لیست بیمه، فیش حقوق و پرداخت بانکی را برای دوره و کارکنان یکسان تطبیق دهید.
- اشخاص خارج از لیست بیمه، پرداختهای مستمر به اشخاص حقیقی را استخراج کنید و ماهیت رابطه، قرارداد و دلیل نبود نام شخص در لیست را بررسی کنید.
- قراردادها، ماهیت، طرف قرارداد، نوع خدمت، مدت، محل اجرا، نیروی انسانی و وضعیت بیمهای هر قرارداد را مشخص کنید.
- حسابهای حساس، گردش حسابهای خدماتی و نیروی انسانی را مرور کنید و شرحهای مبهم یا پرداختهای فاقد پشتوانه را برای بررسی جدا کنید.
- اقلام غیرمشمول، برای هر قلم، مبنای قانونی و مدارک متناسب مانند قرارداد، فاکتور، شرح خدمت و مستند انجام کار را کنار هم نگه دارید.
یک مثال ساده از تطبیق حقوق و بیمه
فرض کنید هزینه حقوق ثبتشده در دفاتر یک دوره ۱٫۲ میلیارد تومان است و مبلغ لیست بیمه همان دوره ۱ میلیارد تومان. اختلاف ۲۰۰ میلیون تومانی، بهتنهایی مبلغ بدهی را نشان نمیدهد.
اول بررسی کنید هر دو گزارش به یک دوره و کارکنان یکسان مربوطاند. سپس ثبتهای اصلاحی، پرداختهای معوق و اجزای مزایا را جدا کنید. برای هر اختلاف، مبلغ، علت، شماره سند و مبنای بیمهای را در یک ردیف بنویسید. اگر خطایی وجود دارد، مسیر اصلاح آن را مشخص کنید، نه اینکه فقط اعداد را ظاهراً برابر کنید.
| موضوع کنترل | سؤال کاربردی | مدرک لازم |
|---|---|---|
| اختلاف دوره | هزینه این ماه، مربوط به ماه دیگری است؟ | ریز محاسبه و سند اصلاحی |
| پرداخت خدمات | خدمت را چه کسی و با چه رابطهای انجام داده؟ | قرارداد و مستند انجام کار |
| اقلام غیرمشمول | مبنای این طبقهبندی چیست؟ | مستند قانونی و مدارک همان قلم |
مزایای این تغییر برای شرکت چیست؟
پرونده الکترونیکی منظم میتواند پیگیری را آسانتر و وابستگی به حافظه یک کارمند را کمتر کند. اگر کنترلها ماهانه انجام شوند، زمان دریافت درخواست صرف پیدا کردن اسناد نمیشود. اختلافها زودتر مشخص میشوند و پاسخ واحد مالی پشتوانه روشنتری دارد.
- دسترسی سریعتر به نسخه مشخص مدارک و سوابق ارسال
- تقسیم روشن مسئولیت بین مالی، منابع انسانی و قراردادها
- کاهش دوبارهکاری در آمادهسازی و پاسخ به درخواستها
این منافع به کیفیت اجرا بستگی دارند. سامانه بهتنهایی تضمین نمیکند بدهی کمتر شود یا رسیدگی بدون اختلاف پایان یابد.
کجا باید بیشتر دقت کنیم؟
- اختلاف اطلاعات ممکن است ناشی از دوره یا طبقهبندی باشد، آن را بدون بررسی، تخلف یا بدهی قطعی تلقی نکنید.
- ثبت ناقص، فایل ناخوانا یا اشتباه در دوره میتواند پاسخگویی را دشوار کند. کنترل نهایی را به آخرین ساعت مهلت موکول نکنید.
- حقوق کارکنان و اطلاعات بانکی محرمانهاند. دسترسی و نگهداری فایلها را محدود و مشخص کنید.
- عنوان هوشمند به معنی حذف بررسی انسانی یا حق اعتراض نیست. برای پاسخ به هر نتیجه، مستندات خود را حفظ کنید.
برای شرکتهای کوچک، هزینه مرتبکردن اسناد و یادگیری مسیر جدید محسوس است. شروع با یک فهرست مدارک و جدول تطبیق ساده، معمولاً عملیتر از راهاندازی فوری یک پروژه بزرگ نرمافزاری است.
ماتریس پیشنهادی برای اولویتبندی ریسک
هر قلم هزینه را در یک جدول داخلی با مبلغ، شماره سند، مسئول بررسی و مهلت اقدام ثبت کنید. رنگها فقط راهنمای مدیریت پروندهاند و جای تشخیص قانونی یا نتیجه رسیدگی را نمیگیرند.
| وضعیت | معنا | اقدام پیشنهادی |
|---|---|---|
| سبز، تسویهشده | قلم مشمول با مستند تسویه | کنترل ارتباط رسید با دوره و مبلغ |
| آبی، مستند | قلم غیرمشمول با مدارک کامل از نظر شرکت | ثبت مبنای طبقهبندی و نگهداری مدارک |
| زرد، نیازمند بررسی | اطلاعات یا مدارک کافی نیست | تعیین مسئول و مهلت تکمیل |
| نارنجی، دارای مغایرت | اختلاف میان گزارشها یا اسناد | بررسی علت و ثبت توضیح یا اصلاح مجاز |
| قرمز، ریسک مطالبه | احتمال مطالبه حق بیمه نیازمند ارزیابی تخصصی است | بررسی مبنا و آمادهسازی پاسخ مستند پیش از ارسال |
مرور تصویری فرآیند
کنترل نهایی پیش از ارسال اطلاعات
- نام شرکت، کد کارگاه، شناسه ملی، دوره رسیدگی و مهلت درخواست درست است.
- دفاتر، حقوق، لیست بیمه و پرداختها تطبیق داده شدهاند و اختلافها توضیح مستند دارند.
- گردش حسابهای حساس، قراردادهای مرتبط و مدارک اقلام غیرمشمول بررسی شدهاند.
- فایلها کامل، خوانا، متعلق به دوره درخواست و نسخه تأییدشده مسئول مالی هستند.
- پس از ثبت نهایی، وضعیت ثبت کنترل و رسید سامانه همراه نسخه اطلاعات ارسالی نگهداری میشود.
استخراج گزارش از نرمافزار حسابداری پایان کنترل نیست. ابتدا دادهها را بررسی کنید و سپس نسخه صحیح و مستند را ارسال کنید. رفع ابهام پیش از ارسال معمولاً فرصت بیشتری برای جمعآوری مدارک فراهم میکند.
نقش مدیر مالی و برنامه کنترل ماهانه
مدیر مالی باید علاوه بر تهیه گزارش، مسئولیت کیفیت و گردش دادههای مالی را روشن کند. حاکمیت داده مالی یعنی هر رقم مهم منشأ مشخص داشته باشد، گزارشهای واحدها با یکدیگر قابل تطبیق باشند و قرارداد و مدارک، ماهیت واقعی معامله را نشان دهند.
برای این کار، یک چرخه ماهانه تعیین کنید، گردش حسابهای مرتبط استخراج شود، قراردادهای جدید و پرداخت به اشخاص حقیقی بررسی شوند، اختلاف حقوق و بیمه توضیح داده شود و مدارک اقلام غیرمشمول تکمیل شوند. برای هر اختلاف، مسئول رفع، مهلت و تأییدکننده نهایی مشخص باشد.
آمادگی دفاع بیمهای از زمان انعقاد قرارداد و ثبت سند شروع میشود. شرکتهایی با شرح حساب مبهم، قرارداد نامنظم یا پرداخت بدون پشتوانه، هنگام پاسخگویی با دشواری بیشتری روبهرو میشوند. پرونده تطبیق ماهانه کمک میکند مدارک پیش از رسیدگی در دسترس باشند.
آینده رسیدگی و نگاه مدبران
اگر مسیر فعلی ادامه یابد، میتوان انتظار داشت تطبیق بین سامانهها، گزارش موارد غیرعادی، کنترلهای خودکار و اولویتبندی مبتنی بر ریسک نقش بیشتری پیدا کنند. این چشمانداز تحلیلی است و به معنی فعال بودن همه این قابلیتها در تمام پروندههای امروز نیست.
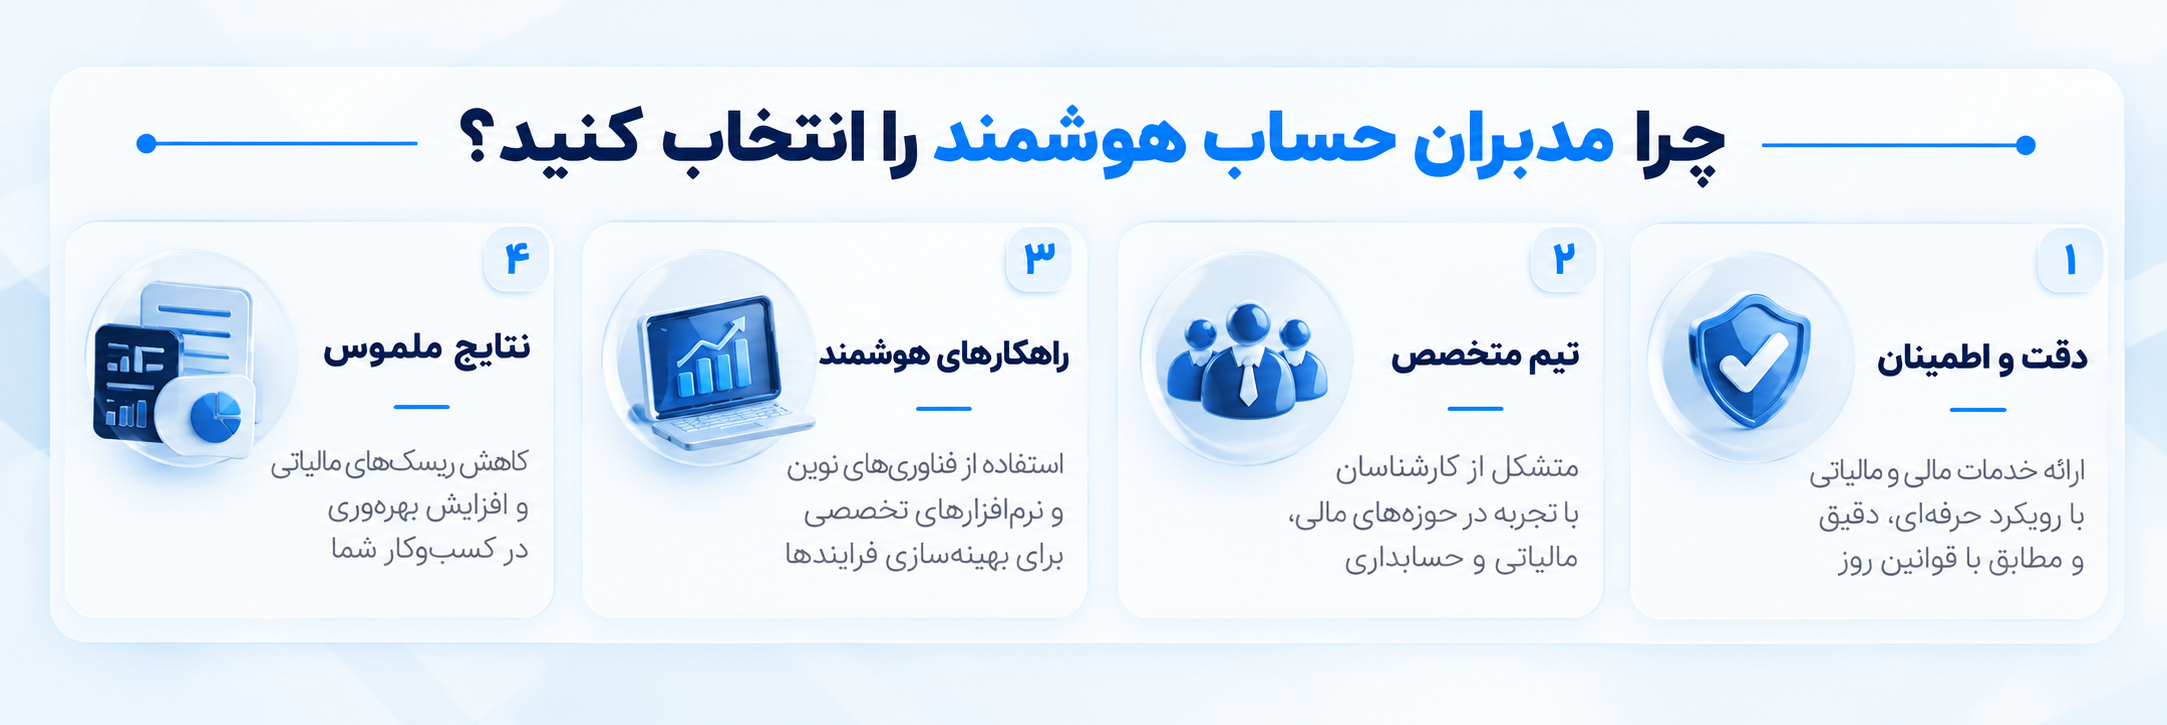
از نگاه مدبران حساب هوشمند، اطلاعات مالی باید صحیح، قابل تطبیق، قابل ردیابی و قابل دفاع باشد. تعداد فایلها بهتنهایی نشانه آمادگی نیست، ارتباط روشن میان رقم، سند و واقعیت معامله اهمیت دارد.
پرسشهای متداول
سامانه را از کجا باز کنیم؟
از مسیر ورود و مراحل اقدام در همین مقاله استفاده کنید.
آیا همه شرکتها مهلت ارسال یکسانی دارند؟
خیر، زمان استقرار سامانه را با مهلت پرونده یکی ندانید. دوره و مهلت را از درخواست کارتابل کنترل کنید. توضیح زمان شروع در بخش مربوط آمده است.
آیا مراجعه بازرس و اختیار بازرسی حذف شده است؟
الکترونیکی شدن دریافت مدارک بهمعنای حذف اختیار قانونی بازرسی موضوع ماده ۴۷ نیست.
آیا هوش مصنوعی بهتنهایی بدهی تعیین میکند؟
منابع عمومی مورد استناد این مقاله، تعیین مستقل بدهی توسط هوش مصنوعی را اثبات نمیکنند. هدف هوشمندسازی را نباید با حذف بررسی انسانی یکسان دانست.
آیا این سامانه همان دفاتر تجاری الکترونیکی است؟
خیر، این بخش برای دریافت اطلاعات مورد درخواست بازرسی دفاتر تأمین اجتماعی است. ارسال اطلاعات در یکی از این دو مسیر را جایگزین انجام تکلیف در مسیر دیگر فرض نکنید.
آیا هر هزینه خدماتی مشمول حق بیمه است؟
صرف عنوان هزینه برای نتیجهگیری کافی نیست. ماهیت فعالیت، رابطه طرفین و مستندات باید با مقررات مربوط بررسی شود.
منابع مطالعه
این مطلب راهنمای آموزشی است. دامنه مدارک و مهلت اقدام را از پرونده خود کنترل کنید.
- ماده ۴۷ قانون تأمین اجتماعی، بازنشر متن قانون
- تأمین ۲۴، بیمه متمرکز با بازرسی هوشمند، ۲۷ شهریور ۱۴۰۵
- تأمین ۲۴، راهنمای دریافت الکترونیک اطلاعات دفاتر، ۲۸ شهریور ۱۴۰۵